家計簿が毎日続かないと、家計管理そのものを諦めたくなるかもしれません。しかし最初の目的は、1円単位で帳尻を合わせることではなく、お金がどこへ流れているかを把握することです。
この記事は個別の家計改善や投資判断を保証するものではありません。支出が把握できない状態から、次に見直す一項目を見つけるための、簡単な分類方法を扱います。
まずは家計簿に求める役割を決める
家計簿には、予算超過を早く見つける、固定費を確認する、貯蓄余力を考えるなど、複数の役割があります。目的が混ざると、必要以上に細かな入力が必要に感じます。
初めて見直すなら、「先月どこへお金を使ったかを大まかにつかむ」を目的にします。口座、クレジットカード、電子マネーの履歴を一つずつ確認し、現金支出は思い出せる範囲で補います。記録できなかった項目を推測で埋める必要はありません。
集める範囲と期間を小さくする
いきなり一年分を整理しないで、まずは直近1か月、または直近2週間を選びます。給与、年金、事業収入などの入金と、支出の記録を別に見ます。家族で共有する家計なら、誰の支出を含めるかも先に決めます。
カードの利用日と口座引落日が違う場合は、同じ支出を二重に数えないようにします。返済、立替精算、資金移動も、商品やサービスを買った支出とは分けて記録します。
支出を3つに分ける
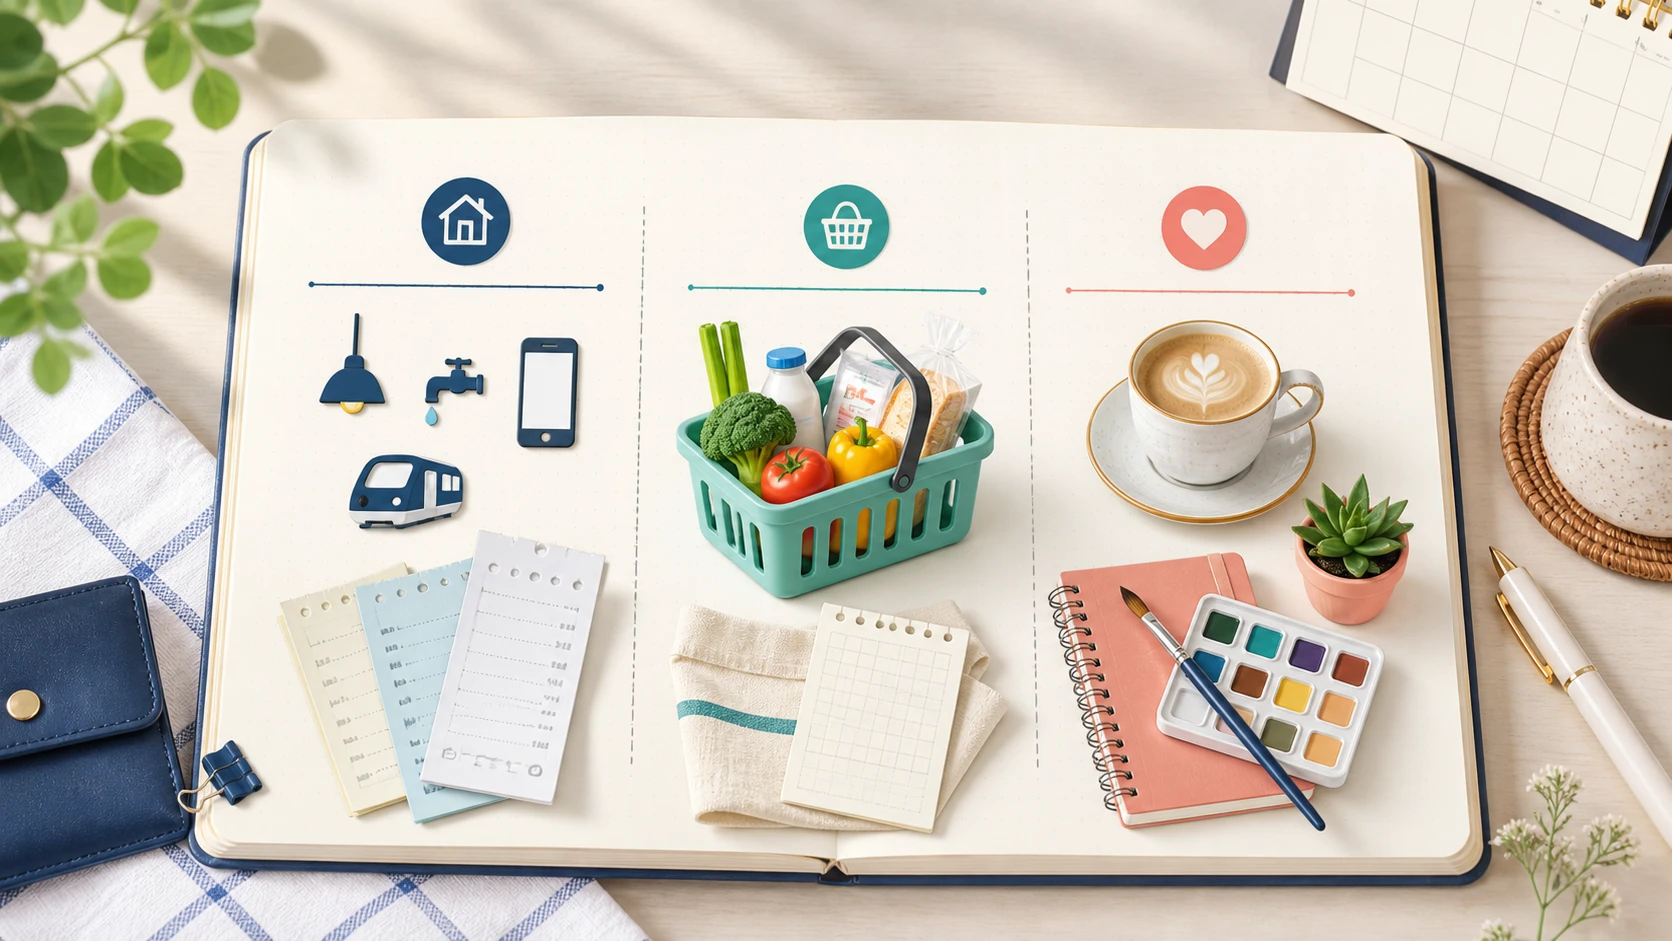
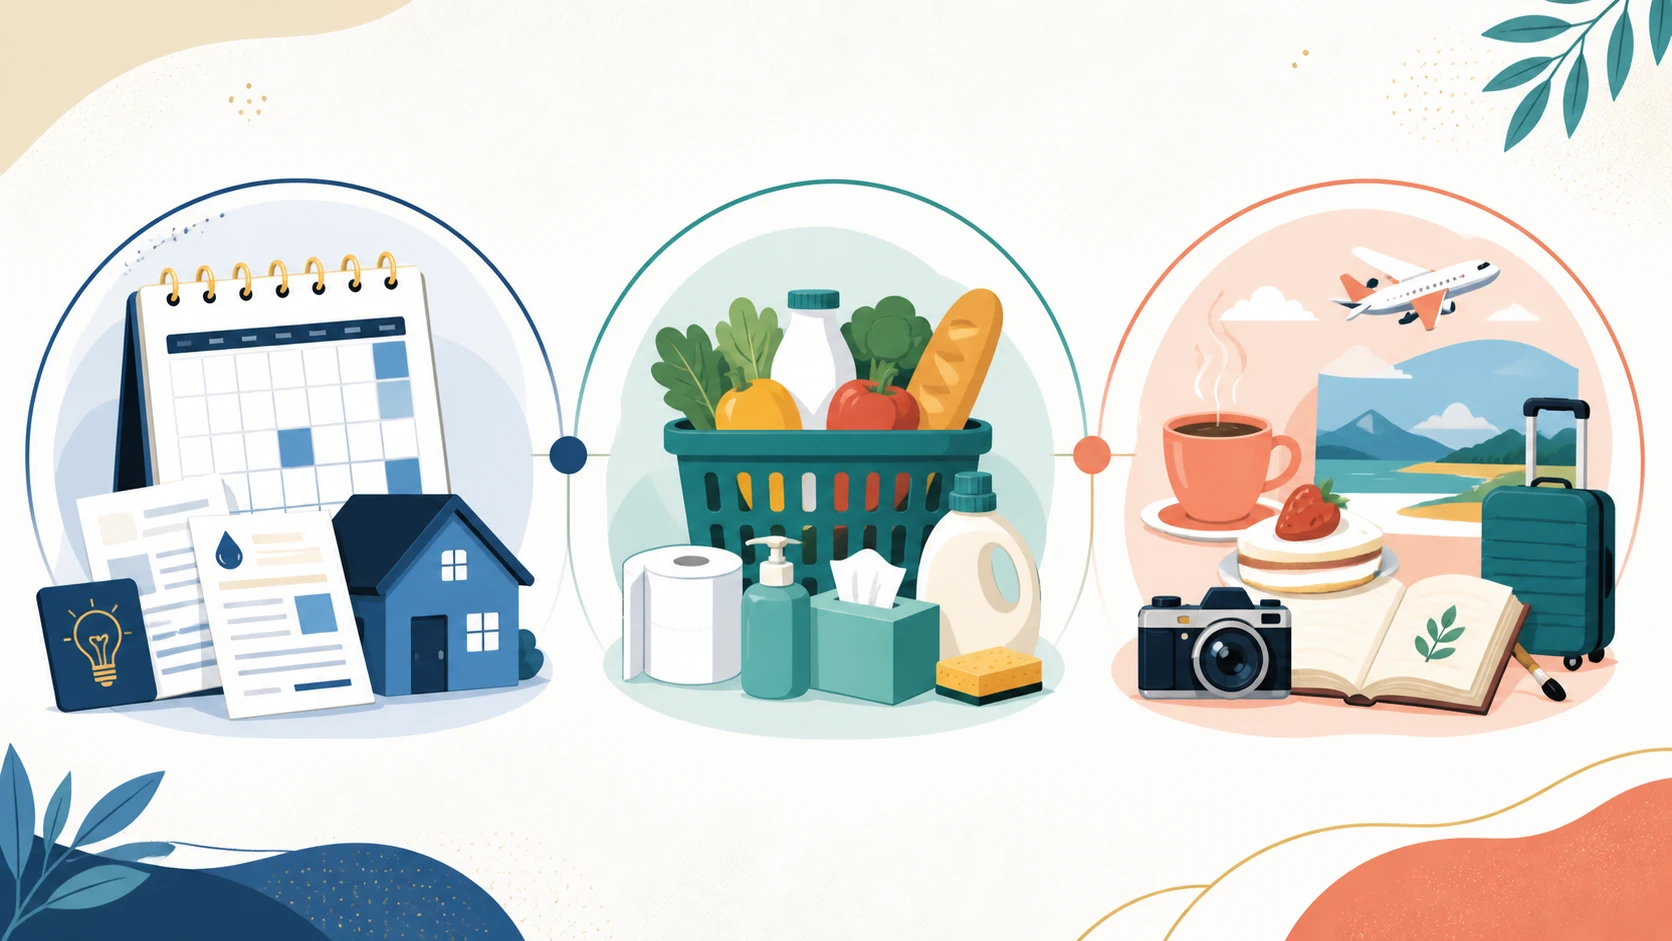
細かな費目の前に、支出を次の三つに分けます。
| 区分 | 例 | 最初に見ること |
|---|---|---|
| 固定費 | 住居費、通信費、定額サービス、保険料 | 毎月いくら、いつ発生するか |
| 生活費 | 食費、日用品、交通費、光熱費 | 月による増減と必要性 |
| 選択的支出 | 趣味、外食、衣類、衝動買い | 自分で増減を決められる余地 |
分類に迷う支出は、一時的に「保留」へ置いて構いません。例えば通信費でも、仕事に必要な分と娯楽用の分を分けたい場合があります。完璧な定義より、次回も同じ考え方で比べられることを優先します。
固定費は金額より契約内容を確認する
固定費は、毎月同じように出ていくため見落としやすい項目です。合計金額だけでなく、契約名、更新日、解約条件、家族の利用状況を並べます。
不要と判断してすぐ解約する前に、違約金、必要なデータ、代替手段、再契約の条件を確認します。保険、住宅ローン、通信契約などは、家庭状況や契約内容で影響が大きく変わります。判断に迷う場合は、契約先や専門家へ確認してください。
生活費と選択的支出は混ぜない
食費や日用品には、生活に必要な部分と、選択で増減する部分が同居します。最初から「無駄」と決めつけず、購入の目的を一言で添えます。例えば外食なら、食事そのもの、仕事の打合せ、特別な行事などで意味が異なります。
選択的支出を確認する狙いは、楽しみをゼロにすることではありません。今月の優先順位と合っているか、似た支出が重なっていないかを見ます。数字を責める材料にせず、次回の選択を変えられる情報として扱います。
月末ではなく決めた間隔で見返す
確認日は月末でなくても構いません。給与日後、毎週日曜、カード明細が確定する日など、続けやすい日を一つ選びます。その日に見る項目も三つ程度に絞ります。
- 固定費に新しい契約や値上がりがないか
- 生活費で予想外に増えた項目はあるか
- 選択的支出が今月の優先順位と合っているか
金額の比較には、季節、医療費、冠婚葬祭、旅行などの一時的な要因も書き添えます。一か月の増減だけで、家計が良い・悪いと断定しません。
次に変えることは一つだけ選ぶ
見直しの後、変える行動を一つだけ決めます。例えば「今月中に使っていない定額サービスの契約条件を確認する」「買い物前に在庫を見てメモする」のように、実行できる大きさにします。
貯蓄や投資を考える場合も、生活費、借入、緊急時の資金、制度の条件を自分の状況に合わせて確認します。金融庁のNISA制度案内のような一次情報を参照し、この記事だけを根拠に金融商品を選ばないでください。